É possível comprar um imóvel com score baixo?
O que é score de crédito e por que ele importa na hora de comprar um imóvel?
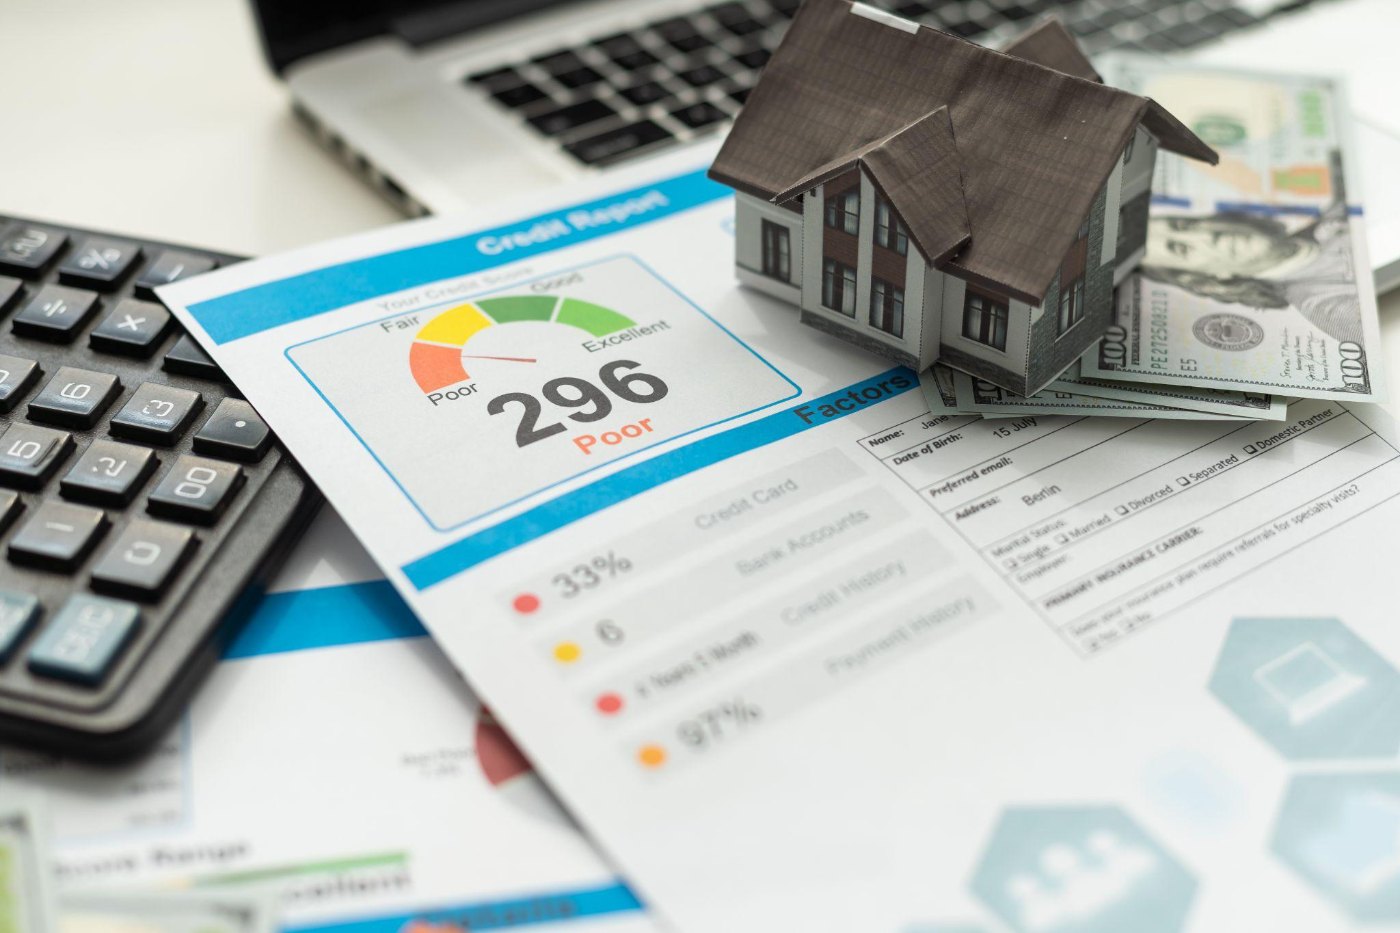
O score de crédito é uma pontuação que varia de 0 a 1.000 e indica o nível de confiança que o mercado tem na sua capacidade de pagar dívidas. Quanto mais alto o score, maiores são as chances de obter crédito com boas condições.
As faixas são geralmente classificadas assim:
- Até 400 pontos: alto risco (score baixo)
- Entre 401 e 700 pontos: risco médio
- Acima de 700 pontos: bom pagador (score alto)
Na prática, bancos e financeiras usam o score como um dos critérios principais para aprovar ou negar um financiamento imobiliário. Mas vale lembrar: ele não é o único fator analisado.
Score baixo impede o financiamento imobiliário?
Não necessariamente. Um score considerado baixo pode dificultar o processo — mas não impede totalmente a aprovação, principalmente se outros pontos do seu perfil forem positivos.
Instituições financeiras também avaliam:
- Sua renda mensal e estabilidade de emprego;
- Seu comprometimento de renda (percentual da renda que será usado na parcela);
- Se você possui entrada disponível;
- Se está com o nome negativado ou não;
- Seu histórico bancário com aquela instituição.
Ou seja: mesmo com score baixo, é possível conseguir o financiamento se você apresentar garantias sólidas e souber negociar bem.
Como aumentar as chances de aprovação com score baixo?
Se o seu score não está tão alto quanto você gostaria, existem algumas estratégias práticas que podem ajudar a reforçar sua credibilidade diante do banco:
- Tenha um valor de entrada maior: isso reduz o valor financiado e transmite mais segurança à instituição financeira.
- Inclua um co-participante no financiamento: somar a renda com outra pessoa pode equilibrar o perfil financeiro da proposta.
- Negocie diretamente com a construtora: em muitos casos, é possível aprovar o crédito por meio das parcerias que a construtora tem com bancos.
- Regularize pendências antes de simular: quitar dívidas em aberto ou renegociar pendências ajuda a melhorar sua imagem no sistema bancário.
- Escolha o banco certo para seu perfil: cada instituição tem critérios diferentes — e uma boa consultoria pode indicar o caminho com maior chance de aprovação.
Existem alternativas para quem tem score baixo?
Sim! Além das estratégias acima, há outros caminhos possíveis:
- Consórcios imobiliários: não exigem análise de crédito na adesão, embora exijam mais paciência, já que a contemplação pode demorar.
- Entrada parcelada direto com a construtora: algumas construtoras permitem pagamento da entrada durante a obra, facilitando o acesso mesmo com dificuldade de crédito.
- Imóveis prontos com financiamento direto: dependendo do caso, há negociações personalizadas que flexibilizam o processo para quem não tem um perfil bancário perfeito.
Por que contar com a Direções faz toda a diferença nesse processo?
Se você tem score baixo, não precisa passar por esse processo sozinho nem tomar decisões no escuro.
A Direções Consultoria Imobiliária trabalha lado a lado com você, avaliando seu perfil financeiro com total clareza e conectando sua realidade aos empreendimentos com melhores condições de aprovação.
Nossa equipe conhece as exigências de cada banco, negocia diretamente com as construtoras parceiras e oferece caminhos personalizados — mesmo para quem acha que não tem chances de comprar um imóvel.
Quer saber se é possível comprar seu imóvel mesmo com score baixo? Fale com a Direções e descubra que o seu sonho pode estar mais perto do que parece.