É possível financiar um imóvel sendo autônomo?
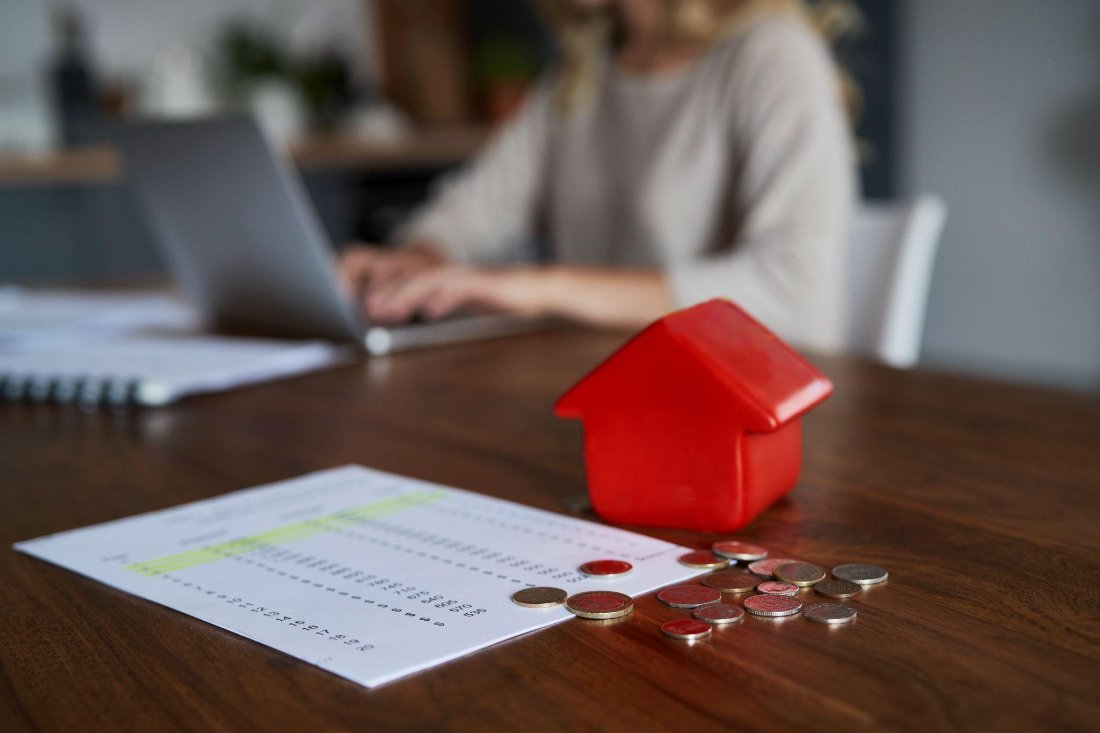
Não ter carteira assinada ainda faz muita gente acreditar que o financiamento da casa própria está fora de alcance.
Para quem trabalha como autônomo, profissional liberal ou MEI, a dúvida costuma aparecer rapidamente: se não existe holerite todos os meses, como provar ao banco que há renda suficiente para assumir as parcelas?
Por isso, organização financeira e documentação ganham ainda mais importância. Se você trabalha por conta própria e está planejando comprar um imóvel financiado, continue a leitura para entender como se preparar.
Quem é autônomo pode fazer financiamento imobiliário?
Sim, ter vínculo empregatício formal não é uma exigência universal para conseguir um financiamento imobiliário.
O banco precisa avaliar se o comprador possui capacidade financeira para assumir a dívida. Para isso, analisa renda, movimentação financeira, histórico de crédito, compromissos já existentes e outros critérios definidos pela própria instituição.
A diferença é que um trabalhador com carteira assinada normalmente apresenta documentos como holerites. Já o profissional autônomo precisa demonstrar sua renda por outros meios.
Isso significa que não ter carteira assinada não é o problema, a dificuldade aparece quando o comprador não consegue demonstrar de maneira consistente quanto recebe.
Como um autônomo pode comprovar renda para financiar um imóvel?
Não existe apenas uma forma de comprovar renda, os documentos aceitos variam conforme a instituição financeira e o perfil profissional do comprador.
Extratos bancários, declaração do Imposto de Renda, recibos de prestação de serviços, documentos contábeis e comprovantes relacionados à atividade profissional podem fazer parte da análise.
Mais do que apresentar um único comprovante, o objetivo é construir um histórico financeiro coerente. Se a renda declarada é muito diferente da movimentação observada nas contas, por exemplo, o banco pode solicitar esclarecimentos ou documentos adicionais.
Por isso, quem pensa em comprar um imóvel deve começar a organizar essa comprovação antes mesmo de encontrar o apartamento.
Veja também: Quanto tempo leva para comprar um imóvel financiado?
Como aumentar as chances de aprovação sendo autônomo?
A preparação começa antes da solicitação do crédito. Quem mistura todas as receitas e despesas, recebe valores sem registro ou não mantém documentos organizados pode encontrar mais dificuldade para demonstrar sua realidade financeira.
Alguns cuidados podem fortalecer o perfil apresentado ao banco:
- Movimente sua renda de forma consistente: concentrar recebimentos em contas identificáveis facilita a demonstração do histórico financeiro;
- Mantenha declarações e documentos atualizados: informações coerentes ajudam a evitar questionamentos durante a análise;
- Reduza dívidas antes de solicitar crédito: parcelas de empréstimos, veículos e outros compromissos podem diminuir a capacidade disponível para o financiamento;
- Construa uma reserva para a entrada: reduzir o montante que precisa ser financiado pode tornar a operação mais adequada ao orçamento;
- Evite mudanças financeiras bruscas durante a análise: assumir novas dívidas justamente antes de solicitar o financiamento pode prejudicar sua capacidade de pagamento.
Não se trata de tentar parecer um comprador diferente do que você realmente é, o objetivo é permitir que o banco enxergue com clareza uma renda que já existe, mas que não aparece em um holerite tradicional.
Quem é MEI consegue financiar um imóvel?
Sim. Quem é Microempreendedor Individual também pode solicitar financiamento imobiliário.
Nesse caso, a instituição pode considerar documentos relacionados tanto à pessoa física quanto à atividade empresarial para compreender a renda disponível.
Um cuidado importante é não confundir faturamento da empresa com renda pessoal. O valor que entra no negócio não representa necessariamente aquilo que está disponível mensalmente para pagar a prestação do imóvel.
Por isso, manter as finanças organizadas e contar com orientação contábil quando necessário ajuda a apresentar informações mais consistentes durante o processo.
Autônomo pode usar o FGTS para comprar um imóvel?
Ser autônomo atualmente não elimina, por si só, a possibilidade de utilizar valores já existentes no FGTS.
Um profissional que trabalhou anteriormente com carteira assinada e possui saldo disponível pode conseguir utilizar o recurso na compra, amortização ou quitação de um financiamento, desde que cumpra as regras aplicáveis à operação.
Por isso, antes de descartar essa possibilidade, vale verificar seu saldo e analisar se você atende aos requisitos vigentes.
Perguntas frequentes sobre financiamento imobiliário para autônomo
A ausência de holerite ainda gera muita insegurança, mas entender como os bancos analisam esses profissionais ajuda a tornar a compra mais previsível.
É possível financiar imóvel sem carteira assinada?
Sim. O comprador não precisa necessariamente ter carteira assinada, desde que consiga comprovar renda e atenda aos demais critérios de crédito da instituição financeira.
Extrato bancário serve para comprovar renda?
Pode fazer parte da comprovação, dependendo das regras do banco. A instituição também pode solicitar outros documentos para confirmar a origem e a regularidade dos valores.
Autônomo precisa declarar Imposto de Renda para financiar?
A declaração pode ser solicitada e é uma das formas utilizadas para demonstrar a situação financeira. Os documentos exigidos, porém, variam conforme a instituição e o perfil do comprador.
MEI tem mais dificuldade para conseguir financiamento?
Não necessariamente. O ponto principal é conseguir demonstrar renda e capacidade de pagamento de forma consistente, além de atender aos critérios de crédito do banco.
Leia mais em: Como aumentar suas chances de aprovação no financiamento?
Como a Direções pode ajudar quem é autônomo a comprar um imóvel?
Acompanhamos o comprador desde a análise das possibilidades e escolha do imóvel até as etapas de financiamento e entrega das chaves, sempre considerando as particularidades de cada perfil.
Para quem é autônomo, esse acompanhamento ajuda a entender melhor as exigências do processo, organizar a jornada de compra e buscar empreendimentos com condições mais adequadas à realidade financeira.
Trabalha por conta própria e quer descobrir quais possibilidades existem para comprar seu imóvel?
Fale conosco e dê o primeiro passo para transformar sua renda em um planejamento real para a casa própria.